Cuando los fundadores buscan una pasarela de pago, lo primero que miran es la comisión. Ese pequeño porcentaje parece marcar la diferencia entre un mes rentable y uno que no lo es, así que resulta tentador elegir la tarifa más barata de la lista.
El problema es más grande que una simple comisión. Muchos fundadores dan por hecho que su negocio es de bajo riesgo solo porque se siente legítimo, mientras que los bancos leen ese mismo negocio de una forma muy distinta. Hoy en día, ser de alto riesgo ya no significa gestionar un casino o una plataforma para adultos. Muchas veces significa, simplemente, no ser de riesgo cero, y la facturación recurrente es una de las formas más rápidas de entrar en esa categoría.
La Facturación por Suscripción, la Nueva Zona Gris
Toma como ejemplo un producto digital de suscripción. Vender acceso recurrente a software, contenido o una membresía no está clasificado oficialmente como High Brand Risk por Visa o Mastercard, pero los adquirentes tradicionales cada vez se sienten más incómodos procesándolo. Esa incomodidad está empujando a miles de empresas de suscripción hacia una pasarela de pago de alto riesgo pensada para facturación recurrente, solo para poder seguir cobrando a sus clientes sin interrupciones.
¿Por qué esta cautela repentina? La facturación recurrente tiene un largo historial de malas prácticas. Pruebas gratuitas que se convierten en planes de pago sin previo aviso, procesos de cancelación poco claros y cargos olvidados suman más disputas que una compra puntual. Los bancos han visto este patrón demasiadas veces como para ignorarlo, algo muy relacionado con lo que explicamos en nuestra guía sobre contracargos y fraude amigable en e-commerce.
El programa VAMP cambió las reglas para todos
El Visa Acquirer Monitoring Program, conocido como VAMP, eliminó la poca tolerancia que quedaba. Los bancos adquirentes ya no quieren arriesgarse a una multa de Visa o Mastercard porque uno de sus comerciantes tenga un ratio de disputas elevado, un tema que ampliamos en nuestra guía de programas de monitoreo de contracargos de Visa y Mastercard. Así que incluso una marca de suscripción saludable puede quedar marcada simplemente por operar en una categoría que los reguladores vigilan de cerca.
Por eso, algunos fundadores todavía piden tarifas de entre el 1 y el 1.5 por ciento sin rolling reserve, como si estuvieran cotizando una tienda local pequeña. Ese tipo de oferta prácticamente ya no existe para facturación recurrente. Según el volumen y el historial de procesamiento, un rango realista hoy se sitúa entre el 3.5 y el 5 por ciento, junto con un rolling reserve de alrededor del 10 por ciento retenido hasta 180 días.
Vale la pena recordar que estas cifras no son arbitrarias. Los bancos adquirentes fijan el precio de la facturación recurrente según el historial real de pérdidas de toda la categoría, no según lo cuidadoso que crea ser cada comerciante por separado. Una marca de suscripción con historial limpio sigue compartiendo un mismo grupo de riesgo con miles de otras, y el precio refleja ese grupo, no la historia individual. Una vez que se acepta esto, la tarifa más alta deja de sentirse injusta y empieza a sentirse como el coste real de seguir operando a largo plazo.
Por Qué la Pasarela Más Barata Suele Salir Más Cara
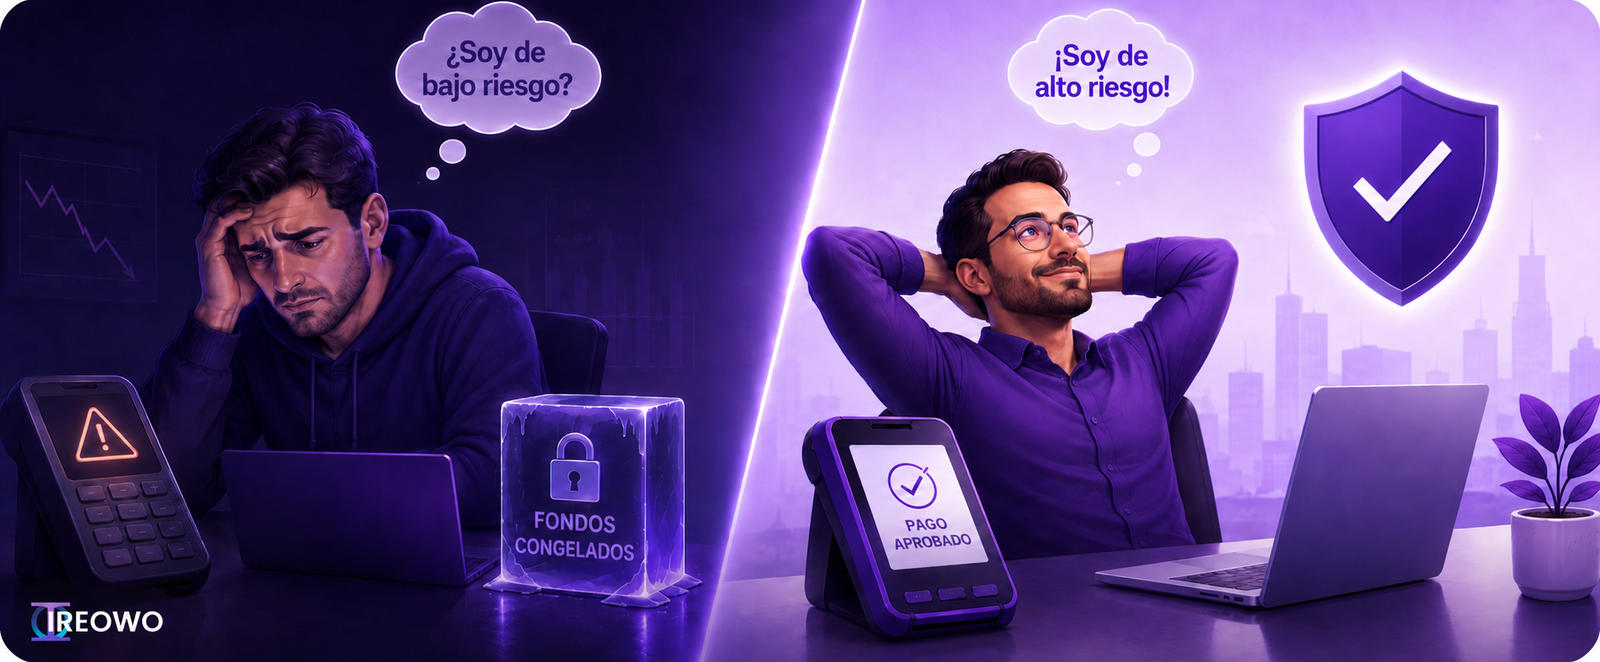
Aquí está la parte que la mayoría de los fundadores pasa por alto. Si ignoras cómo luce realmente tu negocio ante un banco y te das de alta en una plataforma de bajo riesgo como Stripe, PayPal o el banco de tu ciudad solo porque la tarifa inicial se ve bien, el reloj empieza a correr en el momento en que llega tu primera tanda de contracargos.
Unos meses más tarde, la cuenta se suspende sin previo aviso. Los fondos quedan congelados, a veces durante mucho tiempo, y las redes de tarjetas pueden añadir penalizaciones encima. El peor escenario, y ocurre más de lo que la gente espera, es terminar en la lista MATCH, la lista negra de la industria para comerciantes dados de baja. Una vez dentro, volver a procesar pagos con tarjeta se vuelve extremadamente difícil, incluso si todo tu negocio es completamente legítimo.
Si estás haciendo números sobre un proveedor de pagos, el riesgo de un cierre repentino tiene que formar parte de esa ecuación. Una tarifa algo más alta junto con una configuración de alto riesgo real no es un coste extra. Es más bien un seguro que mantiene tus ingresos fluyendo mientras tu competencia, atada a pasarelas baratas, corre a buscar un procesador de respaldo.
¿Listo para dejar de apostar por una pasarela de bajo riesgo que nunca fue pensada para tu modelo? Empieza a procesar pagos para tu negocio de alto riesgo ahora. No pagas nada hasta ser aprobado.
El Rolling Reserve es Liquidez Diferida, No una Pérdida
Ayuda replantear cómo piensas en el rolling reserve. Ese dinero nunca deja de ser tuyo, simplemente se libera un poco más tarde que el resto de tus ingresos. Debes tenerlo en cuenta en tu planificación de flujo de caja, pero nunca deberías tratarlo como una comisión, una penalización o dinero que ha desaparecido, algo que ampliamos en nuestra guía sobre cómo gestionar el rolling reserve en negocios de alto riesgo y en dónde va realmente tu rolling reserve.
En Ireowo trabajamos exclusivamente con bancos adquirentes e instituciones de pago europeas acostumbradas a hacer underwriting de este tipo de modelos de negocio. Eso significa que un puñado de contracargos o un ratio de disputas ligeramente por encima de la media no van a disparar un bloqueo automático. Estos socios cuentan con la infraestructura para absorber un riesgo que los proveedores genéricos simplemente no están preparados para asumir.
Los fundadores digitales suelen ver el panorama completo, menos aquí
La mayoría de los emprendedores digitales tienen buen ojo para la estrategia, el timing de mercado y el crecimiento. Lo que cuesta más explicar es por qué algunos siguen sin notar lo rápido que se está endureciendo el panorama de los pagos. La regulación y las auditorías alrededor de la facturación recurrente solo van a volverse más estrictas a partir de ahora.
En pagos, como en la mayor parte de las finanzas, no todo lo que parece un buen trato lo es realmente. Cuando una oferta de procesamiento se siente demasiado rápida, demasiado barata o demasiado fácil para un negocio de suscripción, ese es exactamente el momento de frenar y hacer más preguntas.
Señales de que tu modelo de suscripción ya es de alto riesgo
Algunos fundadores solo se dan cuenta de que son de alto riesgo después de que su primera cuenta se cierra, pero normalmente hay señales de aviso mucho antes de que eso ocurra. Un ratio de contracargos que sube por encima del 0.9 o 1 por ciento de las transacciones es una de las señales más claras para un banco. Una prueba gratuita que se convierte en plan de pago sin un recordatorio muy visible es otra, ya que los clientes que se sienten sorprendidos por un cargo son mucho más propensos a disputarlo en lugar de contactar con soporte.
Las ventas transfronterizas añaden otra capa. Vender una suscripción a clientes en España, el resto de Europa, el Reino Unido y Estados Unidos significa que tu negocio toca varios conjuntos de reglas de las redes de tarjetas a la vez, y eso por sí solo hace que los underwriters lo miren dos veces. Nada de esto significa que tu negocio esté haciendo algo mal. Simplemente significa que necesitas un procesador que espere estos patrones en lugar de entrar en pánico por ellos.
Construye tu Negocio de Suscripción Sobre una Pasarela que lo Entienda
Elegir el procesador correcto no consiste en encontrar el número más bajo en una tabla de tarifas. Consiste en encontrar un socio que ya entienda por qué tu churn, tu política de reembolsos y tu ratio de disputas lucen como lucen, y que tenga las relaciones bancarias para seguir aprobándote de todos modos.
Ireowo conecta a comerciantes de suscripción y facturación recurrente con bancos adquirentes europeos con licencia, especializados exactamente en este tipo de underwriting, para que puedas escalar tu negocio sin preguntarte si este va a ser el mes en que te cierran la cuenta.
Empieza a procesar pagos para tu negocio de alto riesgo ahora. No pagas nada hasta ser aprobado.
Preguntas Frecuentes
+ ¿Por qué se considera de alto riesgo a los negocios de suscripción?
La facturación recurrente tiende a generar más disputas que las compras puntuales, sobre todo por cargos olvidados, procesos de cancelación poco claros y conversiones de pruebas gratuitas. Ese mayor ratio de disputas es lo que empuja a muchos modelos de suscripción a la categoría de alto riesgo, incluso cuando no están clasificados oficialmente como High Brand Risk.
+ ¿Qué es el Visa Acquirer Monitoring Program, o VAMP?
VAMP es un programa de Visa que monitorea a los bancos adquirentes por niveles excesivos de fraude y disputas entre sus comerciantes. Ha hecho que los bancos sean mucho menos tolerantes con ratios altos de contracargos, una de las razones por las que los negocios de suscripción están migrando hacia procesadores de alto riesgo especializados.
+ ¿Qué pasa si mi pasarela de pago congela mis fondos de repente?
Tus fondos suelen quedar retenidos durante un periodo mientras el procesador revisa tu cuenta, y las redes de tarjetas pueden añadir multas encima. En los peores casos, los comerciantes terminan en la lista MATCH, lo que hace muy difícil abrir una nueva cuenta de comerciante con cualquier proveedor después.
+ ¿El rolling reserve es lo mismo que una comisión de procesamiento?
No. El rolling reserve es una parte de tus ingresos que tu procesador retiene durante un periodo determinado, normalmente hasta 180 días, antes de liberártelo. Sigue siendo tu dinero en todo momento, simplemente se paga con retraso en lugar de descontarse como un coste.
+ ¿En qué se diferencia Ireowo de Stripe o PayPal para facturación por suscripción?
Ireowo trabaja exclusivamente con bancos adquirentes europeos que ya hacen underwriting de modelos de alto riesgo y facturación recurrente. Eso significa mayor tolerancia a las disputas y ninguno de los congelamientos repentinos de cuenta que las plataformas genéricas de bajo riesgo suelen aplicar en cuanto tu ratio de contracargos sube ligeramente.